ずっと独身でいることは「自由で楽しい」かもしれませんが、「老後の独身生活」にはリスクがあります。本記事では、独身者にとって、老後に必要な資金とリスクについて解説します。
また、現在結婚されている方も、離婚や配偶者の死亡などで「独身者」となることがあるので、本記事は今独身の方に限ったことではありません。ぜひ参考にしてみてくださいね。
なお、「老後に5000万円必要だ!」と言う人がいますが、5000万円なんていりません!過剰な老後準備をするくらいなら、今の生活を楽しむことが大切です。
この記事の結論
- 独身の老後に必要な資金
- 独身者が老後に生じるリスク
- 独身の老後に備えておくべきこと
独身の老後に必要な資金
日本人の平均寿命は年々延び、ついには「人生100年時代」という言葉もよく聞かれるようになりました。2020年の統計によれば、平均寿命は男性で約81歳、女性で約88歳です。したがって、定年後には20年以上もの長期間を過ごすことになります。健康で元気に過ごすことができる時間が延びることは幸福ですが、老後の支出が増えるという現実もあります。特に独身者の場合、家族のサポートがないため、老後資金の準備は極めて重要です。老後資金に必要な金額を計算する方法について、詳しく解説していきます。
①老後資金の計算方法
老後に必要な生活費や年金の受け取り額によって異なりますが、退職後から平均寿命までの期間において安定した生活を送るためには、収入(年金など)から支出(生活費など)を差し引いた額を平均寿命までの年数で乗じた金額が必要になります。
(収入(年金など)-支出(生活費など))× 退職後から平均寿命までの年数
【計算のポイント】
- 月々の不足額を計算する(年金受給額 - 生活費)
- 不足額を12ヶ月で掛ける(年間の不足額)
- 退職から平均寿命までの年数を掛ける(総不足額)
- 介護費用と葬儀費用を加算する
一般的に、この金額は1,000万円以上必要とされていますが、男女で必要な資金額は異なるため、以下に男女別に詳しく説明します。
| 項目 | 男性の場合 | 女性の場合 |
|---|---|---|
| 平均寿命 | 約81歳 | 約88歳 |
| 退職から平均寿命までの年数 | 約21年(60歳退職の場合) | 約28年(60歳退職の場合) |
| 月額の平均支出 | 162,603円 | 149,146円 |
| 月額の年金受給額 | 149,802円 | 128,908円 |
| 月額の不足額 | 約13,000円 | 約20,000円 |
| 年間の不足額 | 156,000円(13,000円×12ヶ月) | 240,000円(20,000円×12ヶ月) |
| 退職から平均寿命までの不足額 | 3,276,000円(156,000円×21年) | 6,720,000円(240,000円×28年) |
| 介護費用 | 約500万円 | 約500万円 |
| 葬儀費用 | 約100万円 | 約100万円 |
| 必要な老後資金(合計) | 約927万円 | 約1,080万円 |
※出典:総務省「2019年全国家計構造調査」、厚生労働省「令和2年簡易生命表」
総務省が発表した「2019年全国家計構造調査」によると、高齢で無職の単身世帯の男性の平均支出は162,603円です。一方で、年金の平均受給額は149,802円であり、収入と支出を比較すると、支出に対して約1万3,000円の不足が生じてしまいます。このため、退職後から亡くなるまでの期間には、老後資金から不足分を補填して生活していかなければなりません。さらに、平均寿命までに必要な資金として、介護費用約500万円と葬儀費用約100万円が加わるため、必要な資金はより増えていくことになります。
2019年の全国家計構造調査によると、高齢で無職の単身世帯の女性の平均支出は149,146円でした。一方で、年金の平均受給額は128,908円であったため、生活費に対して2万円近く不足しています。さらに、生活費の不足分に加えて、男性と同様に介護費用には約500万円、葬儀費用には約100万円が必要です。女性の方が平均寿命が長いため、必要な老後資金も多くなります。
②老後の資金は約1,000万円以上必要!
先述したように、老後年金だけでは毎月不足分が出ることがわかりました。また、それらを計算すると、男女ともに1,000万円以上の資金が必要になることがわかりました。独身で身寄りがない人はこのような経済的な不安だけでなく、様々なリスクもあることを把握しておく必要があります。
なお、計算はあくまで平均値で算出しています。持ち家が無く一般家庭よりも家賃コストがかかる方や、持病の治療費が高額な方の場合は、上記よりも多くの費用が必要です。また、平均寿命をよりも長く生きてしまうリスクにも考えておく必要がありますし、将来的に年金が減額された場合は再計算が必要となります。
【追加で必要になる可能性がある費用】
- 家賃(持ち家がない場合):月5万円~10万円×年数
- 医療費(持病がある場合):月1万円~5万円×年数
- 長生きリスク(平均寿命を超えて生きる場合):追加の生活費
- 年金の減額リスク:年金受給額が減少する可能性
【老後資金を減らす要因】
- 持ち家がある場合:家賃が不要
- 健康な場合:医療費が少ない
- 年金の増額:年金制度の改善により受給額が増える可能性
現段階では、少し多めに2,000万円を確保する気持ちで資産形成に取り組むくらいがバランスの良い老後準備と思います。これは、長生きリスクや医療費の増加、年金の減額リスクなどを考慮した上での目安です。独身者の場合、家族のサポートがないため、余裕を持った資金準備が重要です。
独身者が老後に生じるリスク

独身で身寄りがない人の老後に起こりうるリスクは下記の5項目が考えられます。これらのリスクは、家族のサポートがない独身者にとって、特に深刻な問題となる可能性があります。本項では上記のリスクについて詳しく解説していきます。それぞれのリスクを理解した上で、対策を行うようにしましょう。
- 認知症・病気・死亡などの発見が遅れる
- 葬儀や埋葬・遺品整理をしてくれる人がいない
- 入院時や施設入居時に身元保証人が見つからない
- 詐欺被害に遭う可能性が高くなる
- 面識のない人に財産を管理される
一生独身とか孤独死(自宅死)だの上がっていますが、孤独死は朝日とNHKが広めようとした造語です。別に家で死んでてもチャンと火葬するし、汚しちゃっても撤去・清掃するから心配することはありません。しっかりと生きてください、死は生きたになることで、不安を煽られることはありません。
— 佐藤信顕@葬儀葬式ch 日本一の葬祭系Youtuberです (@satonobuaki) July 9, 2023
【生涯未婚率】
— 小池理人/エコノミスト (@kmasato_economy) July 9, 2023
トレンドに「一生独身」や「独身貴族」、「孤独の道」などのワードが並んでいますが、生涯独身であることって割合で言うと既に"普通"なんですよね。
将来的な離婚も含めた60歳時点未婚率なんていうものを算出したら、もしかすると半数近くが独身になるのではないでしょうか。 pic.twitter.com/EwkBwm5mX4
①認知症・病気・死亡などの発見が遅れる
もし身寄りがない場合、家族のサポートが得られないため、自分自身の体調の変化に気づいてもらえないリスクがあります。例えば、加齢に伴って認知機能が低下する場合、家族と同居していれば早い段階で気づいてもらえますが、一人暮らしの場合、他の人と接する機会が限られているため、認知症が進行していることに気づいてもらえないことがあります。
また、一人暮らしの認知症高齢者には、認知症以外の病気(例えばガンや生活習慣病)が発見されるのが遅れる可能性があり、孤独死する可能性もあります。このように、身寄りがない場合の老後では、自分自身の命や生活を守るために、様々な問題を考慮する必要があります。
【認知症】
- 初期段階で気づいてもらえない → 症状が進行してから発見される
- 適切な治療や介護サービスを受けられない
- 徘徊や事故のリスクが高まる
【病気】
- がんや生活習慣病の発見が遅れる
- 治療のタイミングを逃す
- 症状が悪化してから気づく
【死亡】
- 死亡の発見が遅れる(数日~数週間後)
- 遺体の損傷が進む
- 近隣住民への迷惑が大きくなる
これらのリスクを回避するためには、定期的な見守りサービスや、近隣住民との良好な関係を築くことが重要です。また、健康診断を定期的に受け、早期発見・早期治療を心がけることも重要です。
②葬儀や埋葬・遺品整理をしてくれる人がいない
通常、葬儀や埋葬、遺品整理などの死後の手続きは家族が行いますが、独身者で身寄りがない場合は、「行旅病人及行旅死亡人取扱法」という法律に基づき火葬されます。この場合、一般的な葬儀は行われず、祭壇も設けられません。
また、役所は法律に従って火葬や埋葬を行いますが、遺品整理については行いません。このため、大家さんや介護施設が費用負担する場合が多く、多大な迷惑をかけてしまうこともあります。身寄りがない場合は、専門家に任せる「死後事務委任契約」を結ぶことがおすすめです。
【葬儀・埋葬】
- 希望する葬儀が行われない(直葬のみ)
- お参りする場所がない
- 無縁塚に合葬される
【遺品整理】
- 遺品が整理されない
- 大家さんや施設が費用負担する
- 遺品が適切に処分されない
【費用負担】
- 大家さんや施設に迷惑をかける
- 遺産から費用が支払われる(遺産が減る)
③入院時や施設入居時に身元保証人が見つからない
「身元保証人」とは、高齢者や病人など本人が代理で担うことができない金銭的な保証や緊急時の連絡先、医療行為の同意、身柄や遺品の引き取りなどの役割を代わりに担う立場の人を指します。入院や介護施設への入居時には、通常身元保証人が必要となります。認知症などで判断能力が衰えていたり、意思疎通が困難になったりすると、治療費や施設入居費の請求が困難になる場合があります。身元保証人がいると、本人の代わりに請求ができます。また、介護施設に入居している際に入院が必要になった場合や、入退院時や亡くなった際の手続きも身元保証人が担います。
しかし、身寄りがない場合には、身元保証人が見つからないリスクが考えられます。そのため、自分自身で身元保証人を選定しておくことや、信頼できる第三者に依頼することが重要です。また、身元保証会社を利用するという選択肢もあります。
④詐欺被害に遭う可能性が高くなる
高齢の方や認知症の方は、詐欺被害のリスクが高くなる傾向があります。多くの詐欺被害は、家族の協力によって防止されますが、身寄りがなく相談できる相手がいない場合は、被害に遭う可能性が高くなります。
【特殊詐欺】
- オレオレ詐欺(親族を装った電話詐欺)
- 還付金詐欺(税金の還付金を装った詐欺)
- 架空請求詐欺(存在しない請求書を送る詐欺)
- 投資詐欺(高利回りを謳う投資詐欺)
【悪質商法】
- 訪問販売(高額な商品を売りつける)
- 点検商法(無料点検を装って高額な修理を依頼させる)
- 健康食品の誇大広告(効果のない商品を高額で売る)
したがって、自分は大丈夫と思わず、近隣の人々、親戚、友人などとこまめにコミュニケーションを取り、何か異常なことが起きた場合に相談できる環境を整えることが重要です。また、金融機関や警察に相談することも重要です。
⑤面識のない人に財産を管理される
認知症などで判断能力が低下した場合、法定後見人が選任されることがあります。法定後見人は、家庭裁判所が選任するため、本人が希望する人とは限りません。また、法定後見人は、本人の財産を管理する権限を持ちますが、本人の希望を反映しにくい場合があります。
このリスクを回避するためには、事前に任意後見人を選任しておくことが重要です。任意後見人は、本人が自由に選ぶことができるため、信頼できる人に財産管理を任せることができます。
独身の老後に備えておくべきこと!
独身で居続けることで起こりうる老後の問題を解決するには、下記のような備えが必要です。これらの備えを事前に行っておくことで、老後のリスクを大幅に軽減することができます。以下に、具体的な対策を詳しく解説します。
- 行政へ相談(日常生活自立支援事業など)
- 身元保証サービスの利用
- 成年後見人の利用(任意後見人)
- 貯金(老後資金の確保)
①行政へ相談
自治体の社会福祉協議会は、「日常生活自立支援事業」を行なっており、「どんな福祉サービスが利用できるのか分からない」「生活費の支払いを忘れてしまうことがある」などの不安を抱える人々を支援します。ただし、このサービスはあくまでもサポートを提供するものであり、代わりに手続きを行うわけではありません。
【相談支援】
- 福祉サービスに関する相談
- 生活費の支払いに関する相談
- 医療・介護に関する相談
【日常生活支援】
- 生活費の支払いの確認(見守り)
- 書類の整理・保管の支援
- 福祉サービスの利用支援
【財産管理支援】
- 預金の引き出しの支援(本人の意思確認)
- 年金の受給支援
- 各種手続きの支援
日常生活自立支援事業を利用するには、地域包括支援センターや社会福祉協議会に相談する必要があります。利用料金は、本人の収入状況に応じて決定されますが、一般的には月額数千円~1万円程度です。このサービスを利用することで、独身者でも安心して日常生活を送ることができます。
②身元保証サービスの利用
もしも身元保証人や連帯保証人、または身元引受人が必要になった場合、身元保証会社を利用してみるのはおすすめです。会社によって費用やサポート内容が異なるため、自分に合った会社を選びましょう。身元保証会社と契約することで、病院や介護施設の入居時に必要な身元保証や生活支援、死後の事務手続きなど、必要なサポートを受けることができます。
| サービス内容 | 具体的な業務 | 費用相場 |
|---|---|---|
| 身元保証 | 入院時、施設入居時の身元保証 | 月額5,000円~15,000円 |
| 生活支援 | 定期的な見守り、緊急時の対応 | 月額3,000円~10,000円 |
| 死後事務 | 葬儀、納骨、遺品整理の手配 | 初期費用10万円~30万円 +死後の業務費用 |
身元保証会社を選ぶ際は、以下の点を確認しておくことが重要です:【費用】月額費用、初期費用、死後の業務費用を確認する。【サポート内容】どのようなサービスが含まれているか、追加費用がかかるかどうかを確認する。【信頼性】会社の実績や評判を確認する。【契約内容】契約書をよく読み、何が含まれているかを確認する。
③成年後見人の利用(任意後見人)
認知症などで判断能力が低下した方に対して、代わりに金銭管理や施設入所などの手続きを行うのが成年後見人です。成年後見人には、法定後見人と任意後見人の2種類があります。法定後見人は、判断能力が低下してから家庭裁判所が選任するため、本人が希望する人とは限りません。一方、任意後見人は、判断能力があるうちに本人が自由に選ぶことができるため、信頼できる人に財産管理を任せることができます。
| 項目 | 任意後見人 | 法定後見人 |
|---|---|---|
| 選任時期 | 判断能力があるうちに契約 | 判断能力が低下してから選任 |
| 選任者 | 本人が自由に選べる | 家庭裁判所が選任 |
| 契約内容 | 本人の希望を細かく契約できる | 法律で定められた範囲内でのみ対応 |
| 費用 | 本人と後見人が自由に決められる | 家庭裁判所が決定(一般的に高額) |
利用料金は、家庭裁判所などが本人の収入状況を考慮して毎月の金額を決定します。しかし、成年後見人は亡くなった際の身元保証人や医療行為の同意などは行うことができないので注意しましょう。そのため、身元保証サービスと併用することが推奨されます。
④貯金(老後資金の確保)
先述した通り、老後に備えて資金を貯めておくことは必須です。大体は1,000万円~2,000万円以上を目安に貯めておくようにしましょう。独身者の場合、家族のサポートがないため、余裕を持った資金準備が重要です。
【目標額の設定】
- 老後に必要なお金を計算する(1,000万円~2,000万円)
- 年齢に応じた目標額を設定する
- 長生きリスクも考慮する
【貯蓄方法】
- 自動積立(給与から自動的に積立)
- 投資信託や株式投資(長期的な資産形成)
- iDeCo(個人型確定拠出年金)の活用
- つみたてNISAの活用
【支出の見直し】
- 固定費(通信費、保険料など)の見直し
- 無駄な支出の削減
- 収入の増加(副業、転職など)
老後資金を確保するためには、若いうちから計画的に貯蓄を行うことが重要です。また、投資などで資産を増やすことも検討しましょう。ただし、投資にはリスクがあるため、十分に理解した上で行うことが重要です。
まとめ
以上です。今回は、独身の老後に必要な資金と考えられるリスクについて解説しました。老後資金は1,000万円以上を目安に貯め、さまざまなリスクに対応できるように行政が行なっているサービスなどを事前に調べておくようにしましょう。
独身者の老後は、家族のサポートがないため、事前の準備が極めて重要です。今すぐ行動を起こし、あなたの老後を守りましょう。健康な今のうちから、老後資金の確保と、各種サービスの利用を検討しておくことで、安心して老後を過ごすことができます。
【完全解明】人生のパートナーがいれば本当に幸せになれる?実は独身・身寄り無しの方が幸福です
「独身の終活って大変だなぁ・・・」って思いましたか?
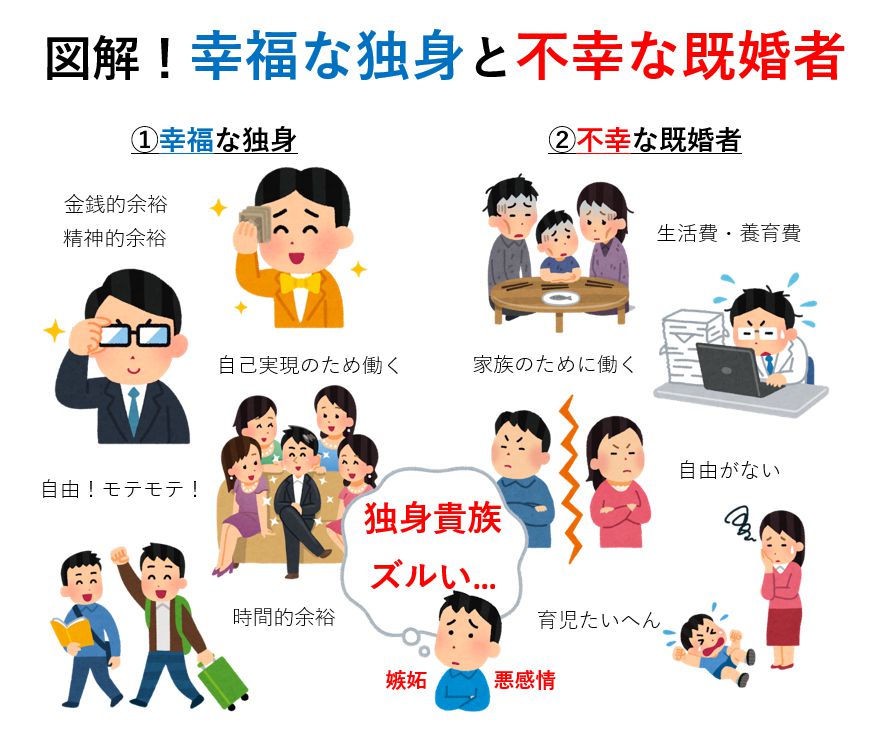
でも、だからといって、結婚を考えるような愚行をしないようにしてください。終活は結婚しても必要ですし、むしろパートナーがいるほうが大変になります。
実は結婚するよりも独身のままの方が幸福度が高い可能性があります。現状に満足できていない⇒「結婚すればもっと幸福になれるハズ!」と根拠のない「結婚への期待」「結婚の過大評価」から《フォーカシング効果》に陥っている人も多いのです。
現代では結婚したがる人間は「基本的に馬鹿」です。以下記事で詳しく解説しています。
⇒【完全論破】独身と既婚はどっちが幸せ?→独身圧勝!結婚するのはバカだけ
ネットやSNSを見ていると結婚の良さを薦める人も多いですが騙されないでください。多くの場合、論理で語っているのではなくポジショントークしているだけだからです。頭が悪くメタ認知能力が低いため、自分の価値観が「環境」や「自分自身の選択」によって無意識下で誘導されていることを俯瞰視できていないのです。
以下記事でも書いてますがtwitterなどのSNSは民度が低く、デマやインチキ情報ばかり。ポジショントークしている頭の悪い人間しかいません。ネットの言説を信じすぎないことが大切です。
例えば、以下のようなSNS言説は全て嘘です(全て当サイトの記事でウソを暴いています)。ウソに騙されて不安になった結果、「結婚しなければ」と考えているのであれば、一度冷静になって考え直すことをオススメします。
- 「結婚するのが普通、常識、当たり前」⇒ウソです。結婚に関する統計データを確認してください
- 「早く結婚した方がいいぞ」⇒ウソです。早く結婚するほど離婚率が高い
- 「結婚は幸せ」⇒ウソです。既婚者のポジショントーク、あるいは、現状に満足してない人のフォーカシングイリュージョンです。
- 「みんな本当は結婚したがっている」⇒ウソです。むしろ自由な独身貴族が羨ましがられている
- 「子供欲しいでしょ?なら、結婚しないと」⇒ウソです。今は世界では半分は婚外子
- 「結婚はコスパじゃない。気持ちや幸福感が大事」⇒ウソです。気持ちや幸福感もオキシトシン(脳内物質)のコスパで決まります
- 「結婚しないと老後が不安でしょ?」⇒ウソです。結婚と老後の問題は別問題です
- 「独身のままだと40代で狂う」⇒ウソです。こんなの信じてるの馬鹿じゃないの?
- 「趣味や仕事に没頭しても飽きる」⇒ウソです。飽きてるのは人間性に問題がある人だけ
- 「子供を作って繁殖するのが生物としての本能」⇒ウソです。逆に個体数を減らすための仕組みも生物には存在します
以上です。